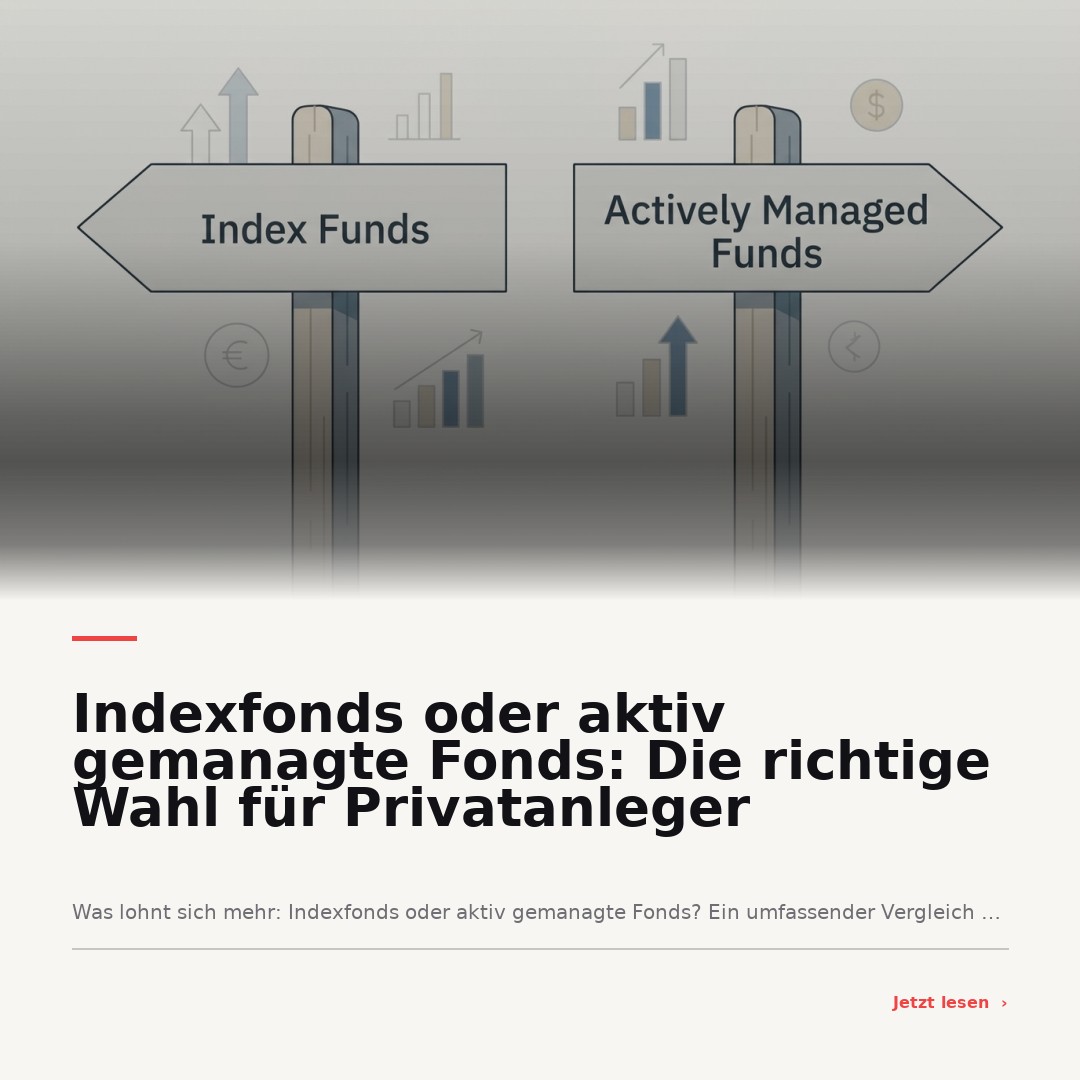
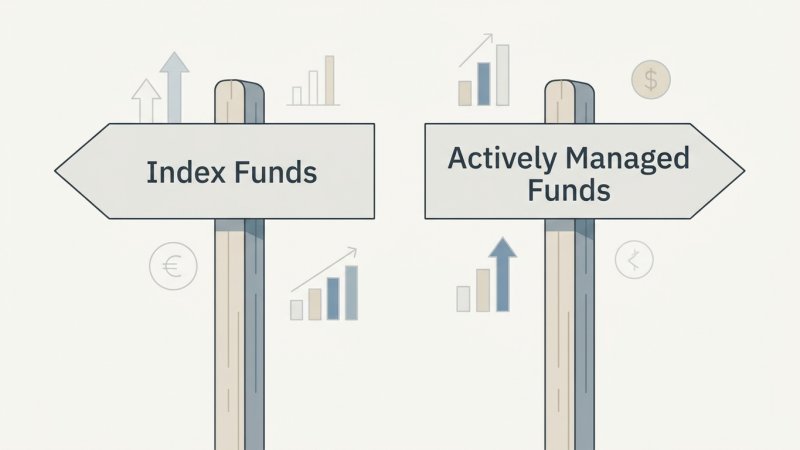
Viele Privatanleger stehen vor der Entscheidung, ob sie ihr Geld in Indexfonds oder aktiv gemanagte Fonds investieren sollten. Diese Frage ist im Jahr 2026 aktueller denn je, da sich der Finanzmarkt und die Anlageformen stetig weiterentwickeln. Wer als Anleger langfristigen Vermögensaufbau plant, steht oft vor einer Mischung aus Produktvielfalt, Kostenfragen und Unsicherheit über die Erfolgsaussichten beider Fondstypen. In diesem Artikel werden die zentralen Unterschiede verständlich erläutert, damit Privatanleger eine fundierte Entscheidung treffen können.
Indexfonds: Das Prinzip der passiven Geldanlage
Indexfonds, auch unter dem englischen Begriff "Exchange Traded Funds" (ETFs) bekannt, verfolgen das Ziel, einen bestimmten Börsenindex möglichst exakt nachzubilden. Sie setzen auf die Entwicklung breiter Märkte wie den DAX, MSCI World oder Euro Stoxx. Dadurch investieren Anleger automatisch in eine Vielzahl von Unternehmen und Branchen über einen einzigen Fonds. Ein Vorteil der Indexfonds ist die Einfachheit: Es wird weder ein Fondsmanager benötigt, noch gibt es komplexe Auswahlentscheidungen. Die Zusammensetzung des Fonds richtet sich ausschließlich nach dem gewählten Index. Damit ist die Kostenstruktur in der Regel besonders günstig, da nur die technischen Kosten der Nachbildung anfallen.
Aktiv gemanagte Fonds: Bewusstes Management und gezielte Auswahl
Im Gegensatz zu den passiven Indexfonds versuchen aktiv verwaltete Fonds, bessere Renditen als ein Vergleichsindex zu erzielen. Fondsmanager analysieren Märkte, Branchen und Unternehmen, treffen Anlageentscheidungen und reagieren auf Marktveränderungen. Das Ziel ist es, Chancen zu nutzen und Risiken gezielt zu steuern. Die Hoffnung vieler Anleger ist, dass das Fachwissen und die Erfahrung des Managements zu überdurchschnittlichen Ergebnissen führen. Dafür zahlen Anleger jedoch meist höhere Gebühren: Die Verwaltungs- und Managementkosten sind deutlich höher als bei Indexfonds. Zudem können erfolgsabhängige Vergütungen anfallen, die die Rendite zusätzlich schmälern.
Kosten als entscheidender Faktor
Die Gebührenstruktur ist ein Schlüsselelement bei der Wahl des richtigen Fonds. Während Indexfonds häufig Gesamtkostenquoten unter 0,5 Prozent pro Jahr aufweisen, können die jährlichen Kosten aktiv gemanagter Fonds schnell zwischen 1,5 und 2,5 Prozent liegen. Über längere Zeiträume kann dieser Unterschied erhebliche Auswirkungen auf die Nettorendite haben. Vor allem für langfristig orientierte Sparer addiert sich der Kostenabstand zu einem beträchtlichen Betrag, der die Attraktivität aktiver Fonds weiter schmälert, falls das Management die höheren Kosten nicht durch bessere Ergebnisse rechtfertigen kann.
Chancen und Risiken: Was bringen die Strategien?
Die zentrale Frage für viele Privatanleger lautet: Führt aktives Management tatsächlich zu einem Mehrwert gegenüber dem Markt? Die Antwort ist nicht eindeutig. Studien zeigen, dass die meisten aktiv gemanagten Fonds langfristig nicht besser abschneiden als ihr jeweiliger Vergleichsindex. Das liegt unter anderem an den genannten Kosten, aber auch daran, dass die Auswahl der Gewinneraktien oder das Antizipieren von Marktbewegungen sehr anspruchsvoll ist. Indexfonds hingegen schwanken zwar genau wie der Markt, bieten aber eine breite Streuung und erhöhen so die Wahrscheinlichkeit, dass Anleger die Marktentwicklung mitnehmen – mit allen Höhen und Tiefen.
Typische Probleme für Privatanleger
Viele Anleger unterschätzen die langfristigen Kosten aktiv gemanagter Fonds und überbewerten die Fähigkeit des Managements, den Markt nachhaltig zu schlagen. Hinzu kommt die Schnelligkeit der Märkte: Selbst erfahrene Fondsmanager können Trendwechsel oder Krisen kaum verlässlich vorhersagen. Gerade Anfänger lassen sich oft von vergangenen Erfolgszahlen leiten, die jedoch keine Garantie für die Zukunft darstellen. Ein weiteres Problem ist die Auswahl: Bei tausenden verfügbaren Produkten fällt es schwer, den Überblick zu behalten.
Aktuelle Entwicklungen 2026
Im Jahr 2026 zeigt sich ein stetig wachsender Trend zu Indexfonds, da immer mehr Privatanleger auf Transparenz, geringe Kosten und Flexibilität setzen. Die Fondsgesellschaften reagieren darauf mit einem breiten ETF-Angebot fast aller Anlageklassen. Digitalisierung und Robo-Advisor erleichtern den Einstieg zusätzlich – automatisierte, kostengünstige Angebote führen dazu, dass traditionelle Banken mit teuren Fonds verstärkt Konkurrenz bekommen. Dennoch gibt es weiterhin Nischen für aktiv gemanagte Fonds, etwa bei spezifischen Themen oder Regionen, in denen Expertenwissen gefragt ist, oder wenn individuelle Anlageschwerpunkte gewünscht werden.
Welche Fondsstrategie passt zu wem?
Die Entscheidung hängt maßgeblich von den persönlichen Anlagezielen, der Risikobereitschaft und dem Anlagehorizont ab. Wer langfristig Vermögen aufbauen will und Wert auf niedrige Kosten legt, trifft mit Indexfonds meist eine solide Wahl. Sie bieten eine breite Streuung und machen die Marktentwicklung für Privatanleger mit einfachen Mitteln zugänglich. Aktive Fonds können dort eine Ergänzung sein, wo spezielle Themen, Regionen oder Strategien verfolgt werden sollen. Allerdings sollte man sich der höheren Kosten und des Risikos bewusst sein, dass sich eine Überrendite selten dauerhaft erzielen lässt.
Fazit
Bei der Entscheidung zwischen Indexfonds und aktiv gemanagten Fonds gibt es kein Schema F. Für die meisten Privatanleger sind ETFs dank ihrer niedrigen Kosten, Transparenz und breiten Risikostreuung eine sinnvolle Basis. Wer jedoch gezielt auf Themen, Branchen oder Märkte setzen will und bereit ist, mehr Kosten und ein höheres Risiko in Kauf zu nehmen, kann auch auf aktiv gemanagte Fonds setzen. Letztlich bietet eine wohlüberlegte Mischung aus beiden Welten in einem breit diversifizierten Portfolio die beste Chance, von Stärken beider Ansätze zu profitieren und individuelle Anlageziele zu erreichen.